東芝不正会計の真相を徹底解明!歴代社長の闇と上場廃止の全貌
かつて「技術の東芝」として日本経済を牽引した名門電機メーカーが、なぜ歴史的な不正会計に手を染め、最終的に74年間に及ぶ上場企業の歴史に幕を下ろすことになったのでしょうか。2015年に発覚した一連の会計スキャンダルは、単なる経理処理のミスではなく、歴代3代の社長が主導した組織ぐるみの利益水増し工作でした。
巨額の粉飾が決算書を蝕み、その後に続いた米原発子会社ウェスチングハウス(WH)の巨額損失によって東芝は解体寸前まで追い込まれました。本稿では、不正会計の根本原因となった「チャレンジ」と呼ばれる異常な企業風土、狡猾な手口、歴代社長の確執、そして上場廃止から再建を進める現在地までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東芝の不正会計は、歴代3社長(西田氏・佐々木氏・田中氏)の権力闘争と「チャレンジ」という名の過度な達成圧力が生んだ組織的粉飾。
- 要点2:工事進行基準の悪用やバイセル取引など巧妙な手口により、7年間で合計2,200億円を超える利益が違法にカサ上げされた。
- 要点3:不正隠蔽のツケと米原発子会社WHの巨額損失が引き金となり、債務超過、物言う株主との対立を経て、2023年末に上場廃止・非公開化に至った。
【事件の全貌】東芝不正会計はなぜ起きた?手口と歴代3社長の闇
東芝の不正会計問題が白日の下に晒されたのは、2015年4月の証券取引等監視委員会による開示検査が契機でした。同年7月に公表された第三者委員会(委員長:上田広一元東京高検検事長)の調査報告書は、日本社会に凄まじい衝撃を与えました。報告書は、東芝社内で「チャレンジ」と称されていた過大な利益目標の達成圧力が、組織的な不正会計の主原因であったと断罪しています。
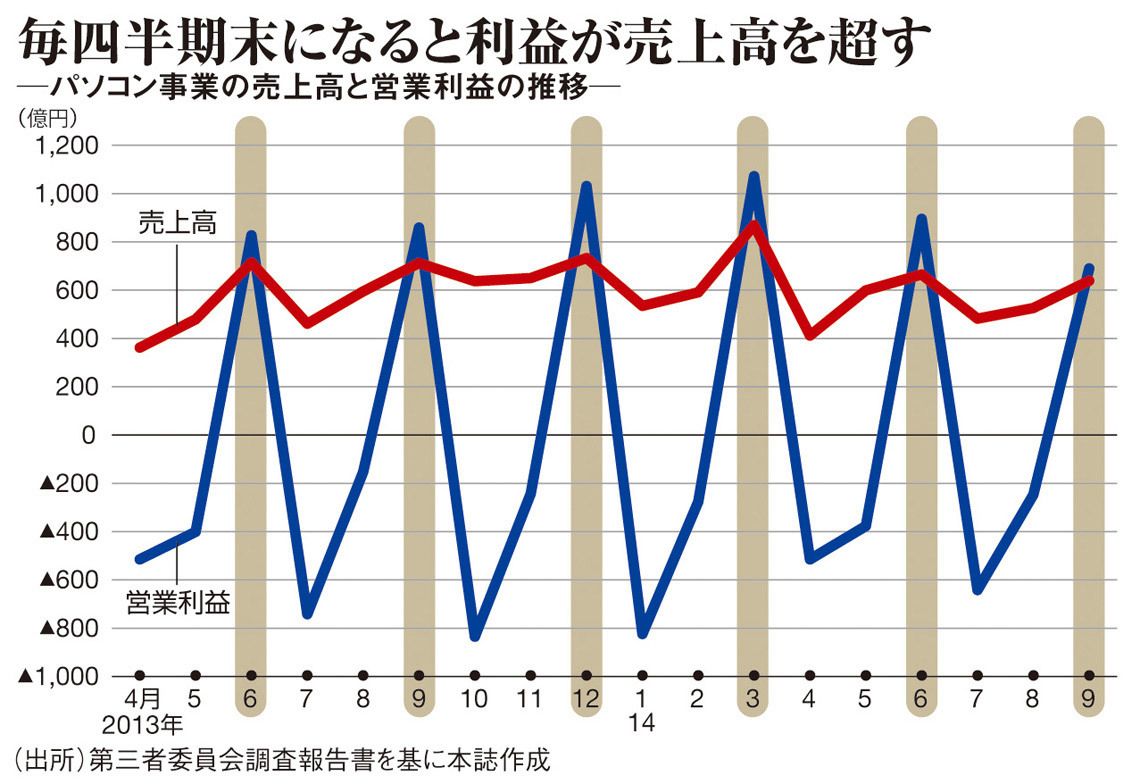
この不正を主導・黙認したのは、西田厚聰氏、佐々木則夫氏、田中久雄氏という歴代3代の代表取締役社長です。報道各社の取材データや第三者委員会の記録によると、社長主宰の「社長月例」などの会議において、事業部長らに対して四半期末のわずか数日前に到底不可能な利益改善目標が「チャレンジ」として突きつけられていました。「この数字は必達だ」「できないとは言わせない」という強烈な威圧の下、部下たちは違法な会計処理に手を染めざるを得ない極限状態に追い込まれていったのです。
東芝社内で行われていた主な不正の手口は、主に以下の4つの類型に集約されます。
- 工事進行基準の不正操作:インフラ事業や大型プラント工事において、将来発生することが確実視されていた原価の上昇分や損失引当金の計上を意図的に先送りし、当期の利益を過大に見せかけた手口です。
- バイセル取引(有償支給取引)の悪用:パソコン事業において、東芝が製造委託先(台湾メーカーなど)へ部品を有償支給する際、調達原価を大幅に上回る高値で部品を買い取らせ、その差額を即座に東芝側の利益として前倒し計上。完成品を買い戻すまで利益をカサ増しし続けました。
- キャリーオーバー(経費計上の先送り):テレビや家電事業において、当期に発生した製造原価や営業経費の計上を翌期以降に繰り延べることで、帳簿上の見かけの利益を捻出しました。
- 部品取引における利益前倒し・在庫評価の不適正化:半導体事業などで棚卸資産の評価減を適切に行わず、損失計上を不当に回避しました。
この不正会計は、リーマン・ショック直後の2008年度から2014年度の第3四半期まで、足かけ7年間にわたり累計2,248億円(税引前利益ベース)もの規模で実行されていました。

【詳細データで比較】東芝不正会計の主要手口・影響規模一覧
不正会計がどの事業部門で、いかなる手口を用いて行われていたのか、その規模と会計上の問題点を一覧表で整理しました。
| 事業分野・対象手口 | 詳細・不正金額の規模 | 本来の会計基準・ルール | 編集部の見解・評価 |
|---|---|---|---|
| インフラ・社会基盤 (工事進行基準の悪用) | 約577億円の損失先送り・利益過大計上 | 総原価の見積もり増加が判明した時点で工事損失引当金を即時計上する | 構造的な赤字工事を黒字に見せかけ、経営陣への都合の悪い報告を完全に遮断していた。 |
| パソコン事業 (バイセル取引の悪用) | 約592億円の利益かさ上げ(マスキング) | 完成品が自社へ納入・販売されるまで支給差額利益は内部取引として相殺・消去する | 市場競争力を失った赤字部門が、帳簿上の取引操作だけで黒字を偽装した典型例。 |
| テレビ・映像事業 (経費繰延・キャリーオーバー) | 約371億円の経費先送り | 発生した製造原価・販促費などの費用は発生した会計期間に計上する(費用収益対応) | 抜本的な事業構造改革を先送りし、後任社長の代へ問題をツケ回しした無責任体質の表れ。 |
| 半導体事業 (在庫評価・原価処理操作) | 約360億円の損失隠蔽 | 市況悪化による陳腐化在庫は評価減(低価法)を実施し適切に減損する | 稼ぎ頭であったメモリ事業の影で、汎用システムLSI等の不採算損失を隠蔽していた。 |
【病巣の深層】「チャレンジ」が生んだ企業風土と監査法人の限界
東芝は2003年、日本企業の中でもいち早く「委員会等設置会社(現・指名委員会等設置会社)」へ移行し、社外取締役を多数招聘するなど、コーポレート・ガバナンスの先進企業として市場から高く評価されていました。しかし実態は、社外取締役や監査委員会が経営陣の暴走を何一つ抑止できない、完全な「張り子の虎」だったのです。
背景にあったのは、絶対君主制のような上意下達の企業風土と、歴代トップ間の激しい社内抗争でした。パソコン事業の成功体験を背に社長・会長として君臨した西田厚聰氏と、原発事業を推進して後を継いだ佐々木則夫氏との間には深刻な対立が存在しました。後任の田中久雄氏はその板挟みとなり、前任者たちへの忖度と自己保身から、さらなる業績ノルマを現場へ強要する悪循環に陥りました。
当時の社員が退職エントリーや経済誌の取材で語った生々しい証言には、「上司の意向に反する事実を報告すれば、即座に昇進ルートから外された」「上層部の前で『目標未達』は禁句であり、数字を合わせることが業務の最優先事項だった」といった告発が溢れていました。心理的安全性が皆無の密室内で、現場社員は倫理観を麻痺させていきました。
さらに、外部の番人であるべき新日本有限責任監査法人(現・EY新日本有限責任監査法人)の機能不全も深刻でした。東芝は同監査法人にとって国内最大級のクライアントであり、巨額の監査報酬を得る立場だったことから厳しい追及が難しかったと指摘されています。工事進行基準の見積もり妥当性やバイセル取引の不自然な利益率を看過し続けた結果、金融庁は2015年末、新日本監査法人に対して新規業務停止3カ月および約21億円の課徴金納付命令という極めて重い処分を下しました。

【誤解を正す】「不適切会計」と「粉飾決算」の違いとネットの誤認
事件発覚当初、東芝経営陣や一部の主要メディアは「不適切会計」というソフトな表現を繰り返し用いました。この言葉遣いに対して、ネット上や法曹界からは「単なる事務ミスかのように矮小化している」「明らかな粉飾決算ではないか」という強い批判が巻き起こりました。
結論から言うと、法的な定義や社会的な実態において、東芝の事案は組織的かつ悪質な「粉飾決算」でした。
- 「不適切会計」とは:会計基準の誤認、事務的な処理ミス、意図的ではない見積もりのブレなどを含む広範な概念。違法性の有無を断定しないニュートラルな企業側の便宜的用語として使われることが多い。
- 「粉飾決算」とは:経営陣や組織が自らの財務状態や経営成績を実態より良く見せかけるため、意図的・組織的に虚偽の数値を財務諸表に計上する違法行為(金融商品取引法違反などに抵触)。
東芝は上場廃止を回避するため、意図性を薄める意図から「経営陣による直接の不正指示はなかった(不適切会計)」と主張し続けました。しかし、2023年3月に東京地裁が下した株主代表訴訟の判決(旧経営陣5名に対し総額約3億円の損害賠償命令)では、インフラ工事での損失引当金の過少計上などが米国会計基準に明確に違反する「違法な会計処理」であったと司法判断が下されています。言葉の言い換えによって責任を逃れることはできなかったのです。
【崩壊のドミノ】米ウェスチングハウス巨額損失から上場廃止への経緯
不正会計の傷跡が癒えない東芝に、息の根を止める致命的な打撃となったのが、アメリカの原発子会社ウェスチングハウス(WH)をめぐる巨額損失でした。
東芝は2006年、西田社長時代に約6,000億円という巨額の買収資金を投じてWHを買収しました。「原子力ルネサンス」を掲げ世界展開を狙ったものの、2011年の福島第一原発事故以降、世界的に原発の安全基準が劇的に厳格化。米国内の原発建設プロジェクトで工期遅延とコスト高騰が泥沼化しました。東芝はその現実から目を背け、WHの巨額の減損処理を先送りし続けたのです。
不正会計発覚後の再調査により、隠しきれなくなったWHの損失は一挙に表面化。2017年3月期には7,000億円を超える巨額赤字を計上し、WHは米連邦破産法11条(チャプター11)の適用を申請して経営破綻。東芝本体も債務超過に転落しました。
上場廃止の危機を回避するため、東芝は虎の子の稼ぎ頭であった半導体メモリ事業(東芝メモリ、現・キオクシアホールディングス)の売却を余儀なくされました。さらに、急場しのぎとして2017年末に海外の投資ファンド(いわゆる「物言う株主・アクティビスト」)を引受先とする約6,000億円の第三者割当増資を実施しました。これが東芝のその後の運命を決定づけることになります。
増資によって債務超過は脱したものの、株主構成の過半を占めるようになったアクティビストたちと東芝経営陣は、配当方針や経営戦略を巡って泥沼の対立を繰り返しました。取締役会の機能不全、買収提案をめぐる社内抗争、経営トップの頻繁な交代など、迷走は極限に達しました。最終的に東芝は、日本産業パートナーズ(JIP)をはじめとする国内連合によるTOB(株式公開買付)を受け入れ、2023年12月20日、東証プライム市場での上場廃止を選択せざるを得なくなったのです。
【2026年現在の現在地】非公開化後の東芝再建とガバナンス改革
上場廃止から数年が経過した現在、東芝は株式市場の短期的な四半期決算圧力やアクティビストの干渉から離れ、抜本的な事業再生と構造改革に取り組んでいます。
JIP主導の非公開体制のもと、東芝は人員の適正化や重複する子会社・グループ企業の統廃合、不採算事業からの撤退を加速させています。現在の東芝が注力しているのは、電力・エネルギー、鉄道・社会インフラ、パワー半導体、そして量子暗号通信などの次世代デジタル技術です。かつてのように全方位で家電から原発までを手がける「総合電機メーカー」の看板を下ろし、強みを持つ社会インフラ・BtoB領域に経営資源を集中投下しています。
しかし、失われた10年が同社の技術力や優秀な人材基盤に与えたダメージは小さくありません。非公開化後の再上場を目指すロードマップが描かれているものの、真に社会的信頼を取り戻し、持続可能な収益体質を確立できるかどうかが問われ続けています。
【プロの結論】組織心理学・企業統治から読み解くべき教訓
東芝の崩壊劇は、日本企業が抱える構造的な脆弱性を凝縮したケーススタディです。組織心理学および企業統治の視点から、私たちが学ぶべき教訓は3点に集約されます。
- 「心理的安全性」の欠如が生む集団浅慮(グループシンク):トップへの反論が許されない硬直した環境では、誰もが「おかしい」と気づいていながら同調し、致命的な不正を組織全体で正当化してしまいます。現場のリアルなバッドニュースが即座に経営陣へ届く風通しの良さこそ、最大の防貧策です。
- 形式的なガバナンス設計の無意味さ:社外取締役を何人配置しようと、経営トップが強大な人事権を握り社外監査を形骸化させれば、ガバナンス体制は機能しません。権限と責任の真の分散が必要です。
- 数字至上主義と「見栄」による破壊:過去の栄光や前年比の業績維持に固執し、失敗した投資(米原発等)を即座に損切りできない「サンクコスト効果」の罠が、名門企業の命取りとなりました。
【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の不正会計で水増しされた利益の総額はいくらですか?
A1:2015年の第三者委員会報告書によると、2008年度から2014年度第3四半期までの約7年間で、合計2,248億円(税引前利益ベース)の利益が過大に計上されていました。
Q2:不正に関与した歴代社長(西田氏・佐々木氏・田中氏)は逮捕されたのですか?
A2:刑事責任については、証券取引等監視委員会が金融商品取引法違反(有価証券報告書の虚偽記載)容疑での立件を模索したものの、検察当局が「組織的な共謀や違法性の認識を立証するハードルが高い」と判断し、刑事告発・逮捕は見送られました。しかし、株主代表訴訟などの民事裁判では違法性が認定され、旧経営陣に対する損害賠償命令が下されています。
Q3:上場廃止になった東芝の製品やサービスは、現在どうなっていますか?
A3:上場廃止は「株式の非公開化」であり、会社の倒産・解散ではありません。東芝の法人自体は存続しており、社会インフラ事業、エネルギー関連、半導体事業などは継続して展開されています。なお、白物家電事業は中国の美的集団(Midea)、テレビ事業(REGZA)は中国の海信集団(Hisense)、パソコン事業(Dynabook)はシャープへ、それぞれ過去の危機の中で売却されています。
まとめ:名門崩壊から日本企業が学ぶべき教訓と未来
東芝の不正会計問題は、過度な社内権力闘争、逆らえない「チャレンジ」文化、そして都合の悪い真実を隠蔽し続けた経営陣の倫理欠如がもたらした未曾有の悲劇でした。名門の失墜と74年の上場史への終止符は、透明性と健全な批判精神を欠いた組織がいかに脆く崩れ去るかを物語っています。
非公開化による再建を進める東芝の歩みは、今なおすべてのビジネスパーソンや日本企業にとって、組織風土とコンプライアンスのあり方を根本から問い直す重い警鐘であり続けています。 (出典: 東芝 不正 会計(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
