年末調整で戻ってくるお金はいくら?平均額と支給時期・手取りUP術を解説
毎年秋から冬にかけて勤務先から提出を求められる年末調整の書類。手続きを進めながら、「結局、自分にはいくらお金が戻ってくるのか」「いつもらえるのか」と気になっている給与所得者は少なくありません。年末調整で発生する還付金は、いわば払いすぎた税金の精算であり、受けられる控除を正しく申告できているかどうかで手取り額に数万円から十数万円もの差が生じます。
給与明細を見るまで金額がわからないと思われがちですが、その仕組みと計算ロジックさえ把握していれば、事前に概算額を見積もることは十分に可能です。各種控除の適用ルールや最新の支給スケジュール、さらには「お金が戻ってこない」「逆に追加徴収された」といった想定外の事態を防ぐための実践的なポイントを整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金は「概算で天引きされていた所得税」と「確定した年間所得税」の差額であり、多くの企業で12月(または翌年1月)の給料日に支給される。
- 要点2:一般的な還付額の相場は1万〜5万円程度だが、生命保険料控除や住宅ローン控除の有無によって10万円以上の還付になるケースもある。
- 要点3:控除証明書の提出漏れや扶養人数の変動があると、還付金がゼロになったり追加徴収(手取り減)が発生したりするため、申告書類の正確な記入が不可欠。
【2026年最新】年末調整で戻ってくるお金の仕組みと受取時期|いつもらえる?
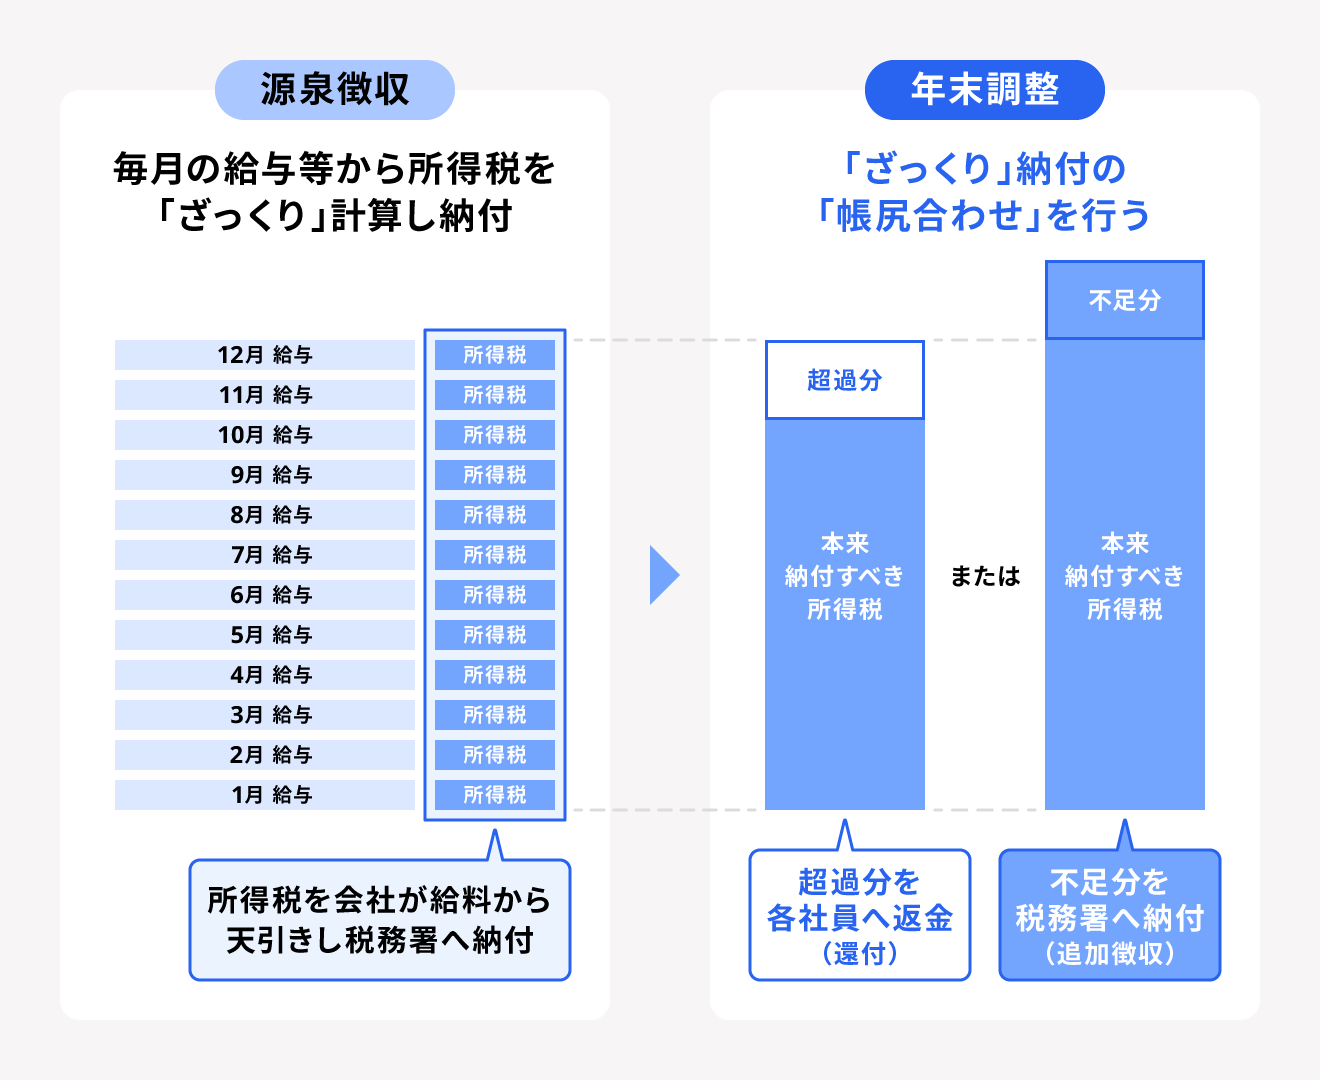
会社員や公務員が毎月受け取る給与や賞与からは、「源泉徴収」という形で所得税があらかじめ差し引かれています。しかし、この毎月の源泉徴収税額はあくまで「前年の状況や標準的な税率に基づいた概算」に過ぎません。
1年間の途中で給与額が変動したり、生命保険料を支払ったり、扶養家族が増減したりすると、実際に納めるべき「年税額」と天引き済みの「合計税額」に必ずズレが生じます。この1年間のズレを12月に再計算し、納めすぎていた所得税を従業員へ返還するお金が「年末調整還付金」です。
国税庁の規定に基づき、精算された還付金が支払われるタイミングは勤務先の給与計算スケジュールに依存しますが、大半の企業において12月の給料日(冬のボーナスと同時、または12月定期給与)に給与口座へ振り込まれます。11月下旬から12月上旬にかけて行われる社内集計が遅れた場合や、年俸制・特殊な締め日を採用している事業所では、翌年1月の給与明細で反映されるケースも存在します。
実際の支給状況を確認するには、手元に届く「12月給料明細還付金」の欄をチェックするのが最も確実です。支給項目または控除項目欄に「年末調整還付」「年調税額」「年末調整」といった名称でプラス計上、あるいは控除欄でマイナス表記されていれば、その金額が還付金として手元に戻ってきたことを示しています。
【年収別シミュレーション】年末調整還付金の平均額と計算方法の目安
国税庁や民間給与実態統計の傾向を踏まえると、単身者で特別な追加控除がない場合、年末調整還付金平均額は数千円から1万5,000円前後にとどまるのが一般的です。一方で、各種控除をフル活用している世帯では5万円〜15万円以上が還付されることも珍しくありません。
還付金額がどのように決定されるのか、年収や家族構成、控除内容に応じた「年末調整計算方法シミュレーション」の目安を以下の比較表にまとめました。
| モデル年収・世帯構成 | 適用される主な所得控除 | 還付金の一般的な相場・目安 | 編集部の見解・還付のポイント |
|---|---|---|---|
| 年収300万円 (独身・20代) | 基礎控除、社会保険料控除、一般生命保険料(一般のみ) | 約3,000円 〜 10,000円 | 所得税率が5%前後のため、保険料控除による減税インパクトは数千円規模。提出忘れによる損失も最小限。 |
| 年収500万円 (配偶者あり・子1人) | 配偶者控除、生命保険料控除(新制度3枠)、地震保険料控除 | 約30,000円 〜 65,000円 | 配偶者の年収条件と保険料3枠(一般・介護・年金)をフル活用することで、還付額が跳ね上がる。 |
| 年収700万円 (住宅ローン2年目以降) | 基礎控除、社会保険料控除、住宅借入金等特別控除(税額控除) | 約100,000円 〜 200,000円超 | 住宅ローン控除は「税額控除」のため、源泉徴収された所得税額を上限として直接税金が差し引かれ、超高額還付になりやすい。 |
還付金の計算プロセスは、まず「年間給与総額」から「給与所得控除」を引き、さらに基礎控除や社会保険料控除などの「各種所得控除」を差し引いて「課税所得」を算出します。この課税所得に対応する税率を掛けて算出された本来の所得税額から、住宅ローン控除などの「税額控除」を引き、最終的な年税額と天引き累計額を比較するという流れです。
手取りを最大化する!年末調整で申告必須の主要控除と必要書類
年末調整において手取りを増やす唯一の手段は、利用可能な控除を1つも漏らさずに申告することです。給与明細の数字を少しでも増やしたいのであれば、以下の重要控除項目と添付書類の確認を怠ってはなりません。
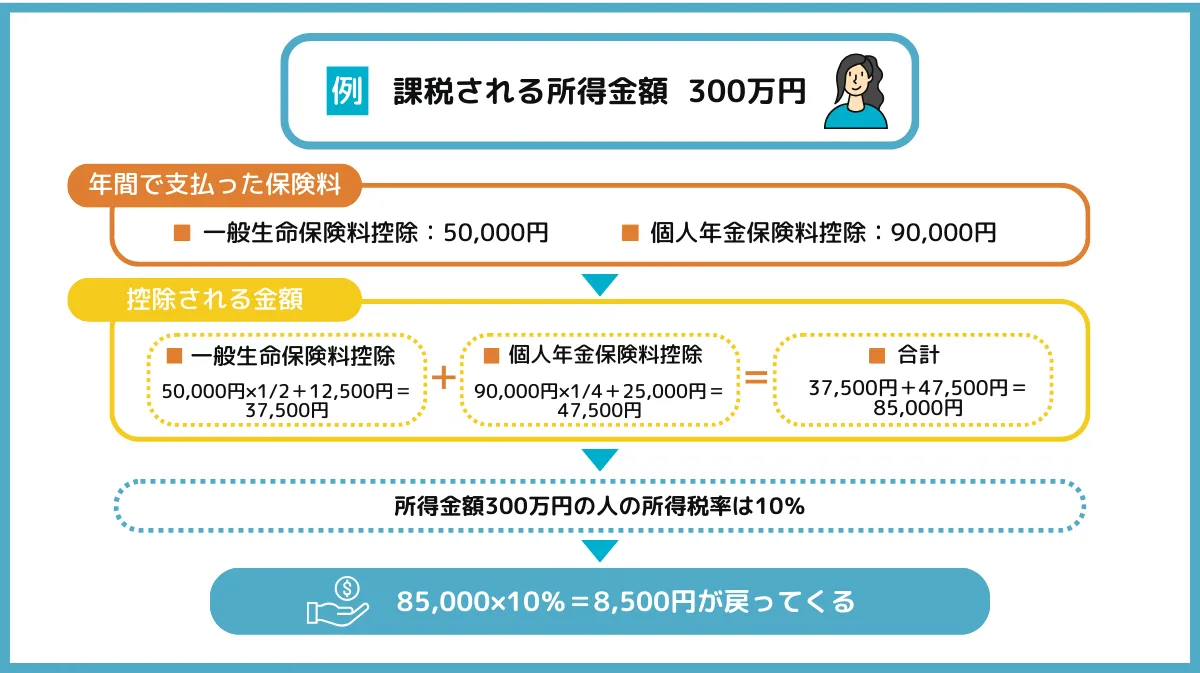
第一に確認すべきは「生命保険料控除証明書」です。10月頃から保険会社より順次郵送(または電子データ交付)される証明書を勤務先に提出します。保険料控除には「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの枠があり、2012年以降に契約した新制度では各枠最高4万円、合計で最大12万円の所得控除が適用されます。複数の保険に加入している場合は、控除限度額に達するまで確実にすべて合算して申告することが鉄則です。
第二に「配偶者控除申告書」の適正な記入です。配偶者の年間給与収入が103万円以下であれば最大38万円の控除を受けられる「配偶者控除」が適用され、103万円を超えても201万6,000円未満(本人の所得制限あり)であれば「配偶者特別控除」が段階的に受けられます。パートやアルバイトの年収見込みを慎重にヒアリングし、漏れなく記入することが重要です。
そして極めて大きな威力を発揮するのが「住宅ローン控除年末調整」です。住宅を購入した初年度は確定申告が必須ですが、2年目以降は年末調整での申告が可能となります。税務署から送付される「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と、金融機関から届く「住宅取得資金に係る借入金の年末残高等証明書」を添付して提出することで、最大数十万円規模の強力な税額控除を受けられます。
このほか、iDeCo(個人型確定拠出年金)の掛け金を拠出している場合は「小規模企業共済等掛金控除」として全額が所得控除の対象になります。国民年金基金等連合会から届く払込証明書を必ず添付することが、年末調整手取り増やす方法として欠かせないアプローチです。
一般に知られていない盲点|「お金が戻ってこない」「追加徴収」の真相
「真面目に書類を出したのに還付金が0円だった」「手取りが増えるどころか給料から追加で引かれていた」という事態に直面し、会社の計算ミスを疑う声がSNS等で見られます。しかし、これには税制上の明確な理由が存在します。
まず「年末調整戻ってこない理由」として最も多いのは、毎月の源泉徴収税額と年間の確定税額がほぼ完全に一致していたパターンです。単身者で生命保険に加入しておらず、毎月の給与変動もボーナスの大きなブレもなかった場合、毎月適正額がきっちり引かれているため、年末調整で戻ってくるお金は極めて少額(あるいは0円)になります。還付金がないからといって損をしているわけではなく、「もともと余計に取られていなかった」に過ぎません。
一方、注意が必要なのが「年末調整追加徴収」です。これは12月の給与明細で税金が追加天引きされ、手取りが減ってしまう現象を指します。主な原因は以下の通りです。
- 年の途中で扶養家族が減った:子どもが就職して扶養から外れた、配偶者のパート収入が想定を超えて控除対象外になったなど、毎月の源泉徴収で受けていた控除が外れた場合。
- 残業代や賞与が下半期に急増した:急激な収入増により、適用される所得税率の区分が1段階上がった場合。
- 前職の給与を合算した:年の途中で転職し、前職の給与と合算して再計算した結果、合算後の累進税率が適用されて不足額が生じた場合。
また、よくある誤解として「ふるさと納税年末調整」の混同が挙げられます。ふるさと納税による寄附金控除は、年末調整では処理できません。「ワンストップ特例制度」を利用した場合は翌年6月からの住民税が減額される仕組みであり、12月の給料日に所得税の還付金として現金が戻ってくるわけではない点に留意してください。
【実態検証】給与明細に潜む落とし穴と現場目線で見えたリアル
近年、多くの企業で年末調整のWeb申告システムやマイナポータル連携が導入され、手続きの電子化が急速に進んでいます。しかし、システムが便利になった一方で、現場の給与所得者からは「画面の指示通りに入力したつもりで控除が抜けていた」というトラブルが後を絶ちません。
インターネット上の相談窓口やアンケート調査において頻出する失敗例として、「保険会社からのハガキを紛失してそのまま提出しなかった」「妻の年収が103万円を少し超えたため、申告自体を諦めてしまった」というケースが挙げられます。配偶者特別控除の存在を知らずに申告を放棄したり、証明書の再発行が面倒で保険料控除をスルーしたりする行動は、手取りを自ら数万円単位でドブに捨てているのと同義です。
給与明細を受け取った際、多くの人が「支給総額(額面)」と「差引支給額(手取り)」の差額ばかりに目を奪われがちです。しかし、真に見るべきは「年調所得税額」や「還付税額」の項目であり、ここが0円になっていた場合は、自分が過去1年間に申告できる権利を適切に行使できたかどうかを冷静に検証する必要があります。
【プロの結論】税の無知は最大の損失|手取り防衛のための行動基準
年末調整の還付金を「冬の臨時ボーナス」や「会社からのご褒美」のように捉えるのは、資産防衛の観点からは根本的な誤解です。還付金は誰かから貰ったお金ではなく、「国に一時的に無利息で貸し付けていた自分のお金が戻ってきただけ」に過ぎません。
手取り収入を最大化し、家計の防衛を図るための判断基準は明快です。
【年末調整で必ず完結させるべき人】
給与収入が1か所のみで、生命保険、地震保険、iDeCo、住宅ローン(2年目以降)、配偶者控除などを利用する一般的な会社員。11月の社内期日までに証明書類をすべて揃えて提出すれば、確定申告の手間をかけることなく12月の手取りを最大化できます。
【年末調整とは別に「確定申告」が必要な人】
年間の医療費が世帯合計で10万円を超えた人(医療費控除)、住宅ローンを組んだ初年度の人、ワンストップ特例を使わずに6自治体以上にふるさと納税をした人、副業所得が20万円を超えている人。これらは年末調整の対象外であるため、翌年2月16日〜3月15日の確定申告を行わなければ、本来戻るべき還付金を回収できません。
万が一、年末調整の書類提出後に証明書が見つかったり申告漏れに気づいたりした場合でも、諦める必要はありません。勤務先に修正を依頼するか、翌年3月15日までに自ら確定申告(還付申告)を行うことで、払いすぎた税金は1円単位まで確実に取り戻すことができます。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:12月の給与明細のどこを見れば、還付金の金額がわかりますか?
A1:給与明細の形式によって表記は異なりますが、一般的には「支給項目」欄に「年末調整還付金」「年調還付」と記載されているか、「控除項目」欄の「所得税」または「年調税額」の箇所にマイナス表示(例:▲15,400円)で記載されています。このマイナス表記された金額分だけ、当月の手取り額が増加しています。
Q2:生命保険料控除の証明書を提出し忘れた場合、もう還付金は戻りませんか?
A2:年末調整の手続きに間に合わなかった場合でも、翌年1月以降に自分で所轄の税務署へ「還付申告(確定申告)」を行えば、控除を適用して還付金を受け取ることができます。還付申告は対象年の翌年1月1日から5年間有効ですので、過去の提出忘れ分についても遡って請求が可能です。
Q3:年の途中で転職した場合、年末調整や還付金はどうなりますか?
A3:年内に転職先が決まり、12月時点で在籍している場合は、前職の「源泉徴収票」を現在の勤務先に提出することで、前職と現職の給与を合算して年末調整が行われます。この際、前職の退職から現職入社までに無職期間があったり、前職で税金が多く天引きされていたりすると、まとまった還付金が戻ってくるケースが多く見られます。
まとめ:控除を正しく使いこなして確実に還付金を受け取ろう
年末調整で戻ってくるお金は、受けられる所得控除や税額控除を漏れなく申告することによって初めて手元に返還されます。年収ごとの相場や還付の仕組みを正しく理解し、提出書類の準備を抜かりなく進めることが、年間手取り額を守る最も確実な第一歩です。給料明細が手元に届いたら、還付金の有無と金額を必ず確認し、自身の税金が適正に精算されているかをチェックする習慣を身につけましょう。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
