新庄剛志のメジャー年金はいくら?在籍3年の受給額と驚きの仕組み
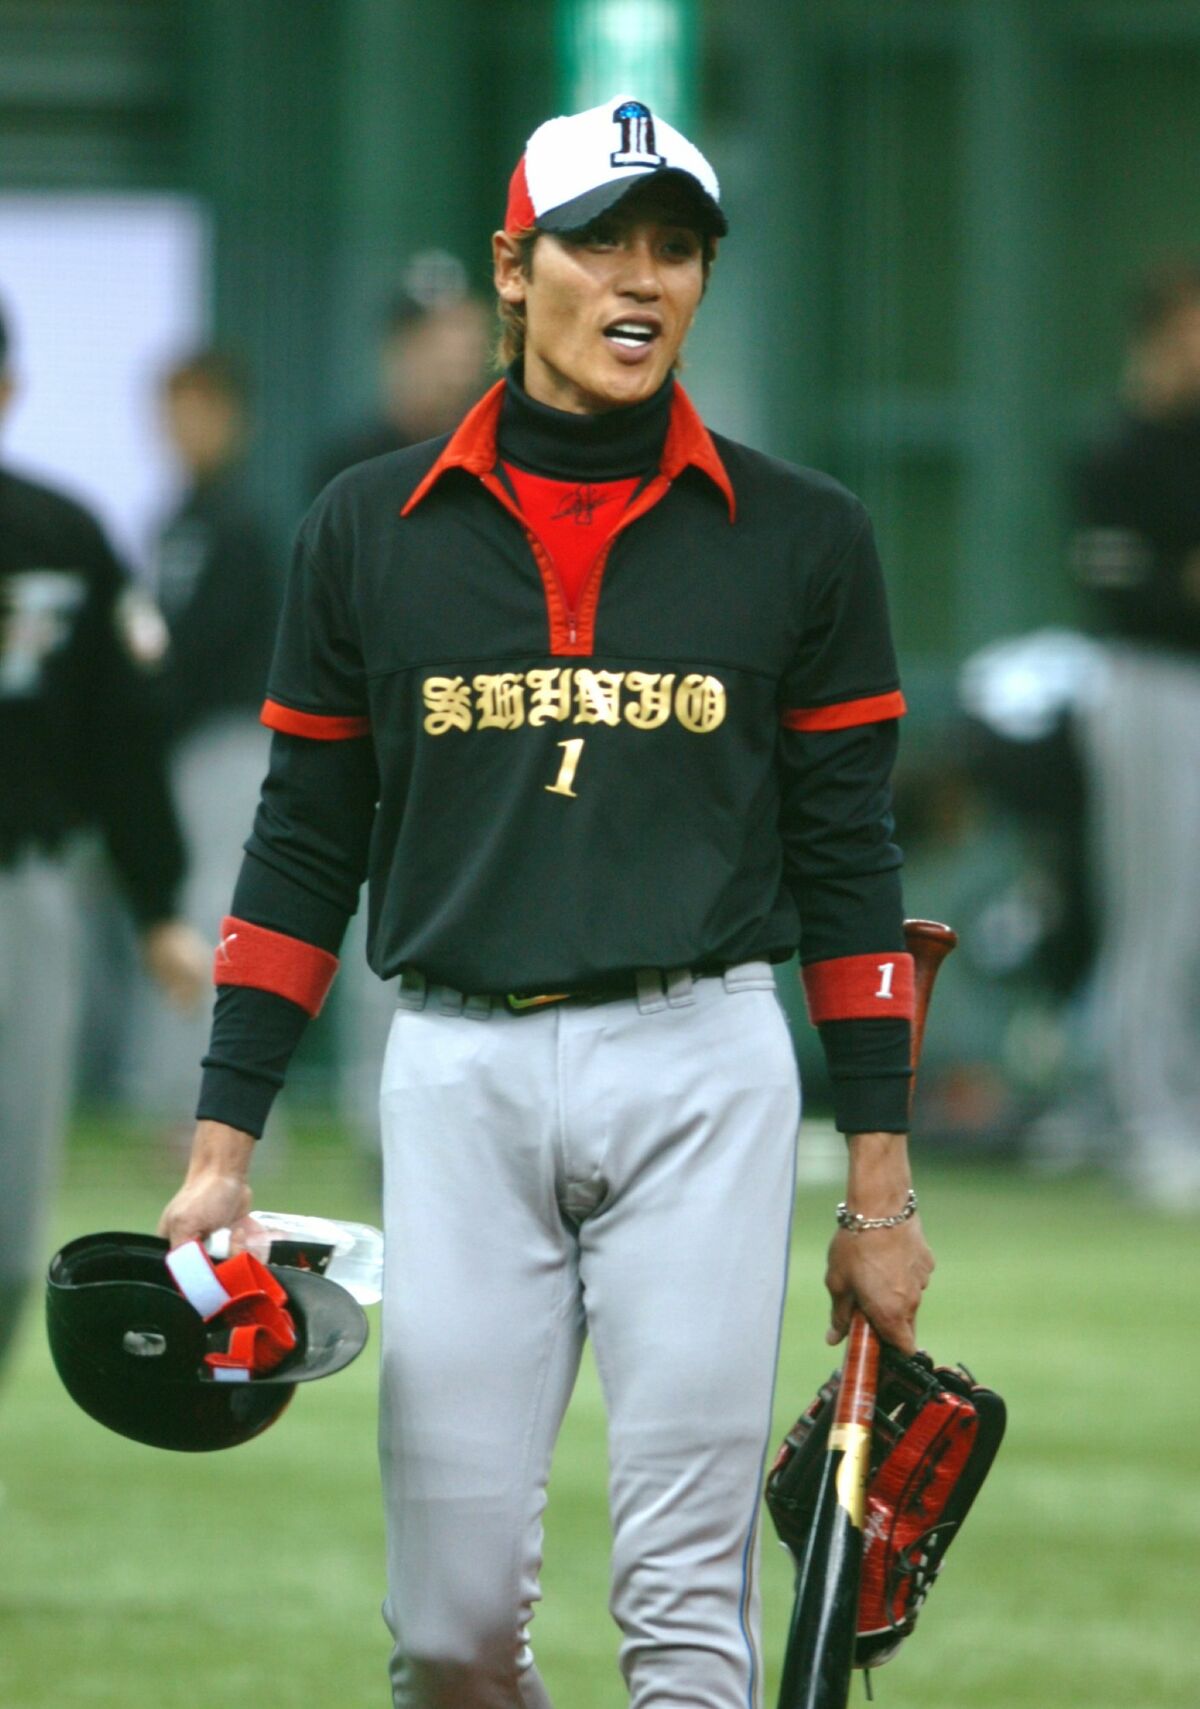
北海道日本ハムファイターズの監督として球界に旋風を巻き起こし続ける新庄剛志氏。阪神タイガースから2001年にメッツへ電撃移籍し、日本人野手として初めてワールドシリーズの打席に立つなど、アメリカでも強烈なインパクトを残しました。そんな彼について、ファンの間で度々大きな話題となるのが「メジャーリーグ(MLB)の年金」に関する実態です。
「たった3年間のメジャー在籍で年金はもらえるのか」「実際の受給額は日本円でいくらになるのか」といった疑問がネット上で飛び交っています。本稿では、MLB屈指の手厚さを誇る年金制度のメカニズムを紐解きながら、新庄氏の在籍日数に基づく具体的な受給推定額や支給開始年齢、さらに日本のプロ野球年金制度との決定的な違いまで、徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新庄剛志氏はメジャー在籍実働が「43日以上」の受給基準を大きく超えており、生涯にわたるMLB年金の受給権を正式に保持している。
- 要点2:在籍約3年(サービスタイム)に基づく推定受給額は、62歳受給開始の場合で年間約400万〜500万円規模(為替レートにより変動)。
- 要点3:日本のプロ野球年金が財源破綻で2011年に廃止された一方、MLB年金は強固な選手会組織と潤沢な放映権ビジネスによって手厚いセーフティネットを維持している。
【真相解明】新庄剛志のメジャー在籍年数と年金受給資格|「3年」で権利はあるのか?
結論から明かすと、新庄剛志氏はメジャーリーグ年金の受給資格を完全に満たしています。ネット上では「10年以上プレーしないと1円ももらえないのではないか」という誤解が散見されますが、これは満額受給の条件と混同された誤った情報です。
メジャーリーグ選手会(MLBPA)が規定する年金受給の最低条件は、メジャーリーグの25人枠(現在のアクティブ・ロースター26人枠)に登録された期間を示す「サービスタイム」が通算43日(四半世紀/約1クォーターシーズン)以上であることです。この43日をクリアした時点で、引退後に生涯にわたって年金を受け取る権利が確定します。
新庄氏のメキシカンリーグやマイナー降格期間を除いた、メジャーリーグにおける主な経歴と在籍期間は以下の通りです。
- 2001年:ニューヨーク・メッツ(日本人初の外野手メジャーリーガーとして開幕スタメン、123試合出場)
- 2002年:サンフランシスコ・ジャイアンツ(日本人初のワールドシリーズ出場、118試合出場)
- 2003年:ニューヨーク・メッツ復帰(開幕ロースター入り、シーズン途中にマイナー降格等を経て日本球界へ復帰)
新庄氏の通算メジャー在籍日数は実質約3シーズン(サービスタイム換算で約3年)に達しています。受給資格ラインである43日を大幅に上回っているため、所定の手続きを行うことで生涯にわたる年金受給が保証されています。

【試算比較】新庄剛志のメジャー年金受給額はいくら?支給開始年齢と驚きの内訳
では、最も気になる新庄剛志氏のメジャー年金受給額は具体的にいくらになるのでしょうか。メジャーリーグの年金制度は、在籍日数(サービスタイム)と支給開始年齢の組み合わせによって細かく計算されます。
年金の満額条件は「サービスタイム10年(1,720日)以上」と定められており、満額に達した選手は62歳から受給を開始した場合、年間最大で約25万ドル〜27万ドル(1ドル=150円換算で約3,750万〜4,050万円)という破格の金額を一生涯受け取ることができます。イチロー氏や松井秀喜氏はこの10年の満額条件を満たしています。
新庄氏の場合は在籍約3年であるため、満額の約10分の3(約30%)が支給基準となります。さらに、支給開始年齢によって以下の通り受給額が変動します。
- 最短の45歳から受給開始した場合:早期受給ペナルティにより減額され、年間約1万ドル〜1万2,000ドル前後(約150万〜180万円)
- 標準の62歳から受給開始した場合:満額基準の30%相当となり、年間約3万ドル〜3万5,000ドル前後(約450万〜525万円)
- 最長の70歳まで据え置いた場合:繰り下げ加算が適用され、年間約6万ドル以上(約900万円以上)
新庄氏は1972年1月生まれであり、すでに早期受給が可能な年齢を迎えています。本人が何歳から受給を開始するかによって変動するものの、仮に標準的な62歳受給を選択した場合、何もしなくても毎年約500万円前後の年金が一生涯振り込まれ続ける計算になります。日本の一流企業の退職金制度や公的年金と比較しても、極めて手厚いリターンであることが分かります。
【徹底比較】日米プロ野球の年金格差|NPB制度廃止とMLB年金制度の仕組み
メジャーリーグの年金制度がこれほどまでに手厚い理由は、ビジネス規模の大きさと選手会の強固な権利闘争の歴史にあります。対照的に、日本プロ野球(NPB)の年金制度は過去に深刻な財政難に陥り、制度そのものが完全に崩壊しました。
| 比較項目 | MLB(メジャーリーグ年金) | 旧NPB(日本プロ野球年金) | 編集部の見解・格差の要因 |
|---|---|---|---|
| 受給資格の最低基準 | ロースター登録通算43日以上 | 支配下登録通算10年以上 | MLBは若手や短期間の在籍者にもセーフティネットを広げている。 |
| 満額支給の条件 | サービスタイム10年(1,720日) | 在籍年数に応じた積立方式 | MLBは10年到達で生涯年間数千万円が確定する破格の設計。 |
| 満額時の年間受給額 | 約3,750万〜4,000万円超(62歳〜) | 年間約100万〜150万円程度 | 金額規模において約30倍近い圧倒的な経済格差が存在する。 |
| 選手の自己負担 | ゼロ(球団・放映権収入から全額拠出) | 選手自身が毎月掛金を拠出 | MLBは放映権等の巨額ビジネス収益を財源に選手へ還元。 |
| 現在の制度状況 | 強固に継続・インフレ連動で増額 | 2011年に巨額赤字で廃止・解散 | NPBは運用難と財源不足により制度維持が不可能となった。 |
NPBの年金制度は、運用利回りの悪化と財源不足によって巨額の赤字を抱え、2011年末をもって完全に廃止されました。現役選手が自腹で掛け金を支払っていたにもかかわらず制度が破綻した日本の球界に対し、MLBは選手が1ドルも負担することなく、莫大な放映権料やライセンス収入の一部を年金基金へ直接積み立てる構造を確立しています。
新庄氏が過酷なマイナー暮らしや厳しい条件を呑んでまで海を渡った背景には、純粋な挑戦心だけでなく、結果として世界最高峰の強固な年金権利を手に入れるという大きな果実をもたらしました。

新庄剛志のメジャー年俸推移と現在資産|「20億円金銭トラブル」からV字回復した舞台裏
MLBでの年金受給権を持つ新庄氏ですが、現役時代から引退後に至るまでの金銭事情は波乱万丈そのものでした。
2000年オフ、阪神タイガースから提示された「5年契約・総額12億円」という破格の引き留めオファーを断り、メッツと結んだ契約は「年俸わずか20万ドル(当時のレートで約2,200万円)+出来高」という、当時のメジャー最低保証に近い条件でした。まさに自らの価値を証明するための捨て身の挑戦でした。
その後、グラウンドでの活躍とともに年俸は以下のように推移しました。
- 2001年(メッツ):年俸約20万ドル(+インセンティブ)
- 2002年(ジャイアンツ):年俸約135万ドル(約1億6,000万円)
- 2003年(メッツ):年俸約60万ドル(約7,200万円)
日米通算で数十億円にのぼる生涯年俸やCM契約料を稼ぎ出した新庄氏でしたが、引退後に待っていたのは衝撃の裏切りでした。自著やテレビの特番インタビューで本人が赤裸々に告白している通り、資産管理を全幅の信頼を寄せて任せていた知人実業家に、約20億円にのぼる資金を私的に使い込まれ横領されるという壊滅的な金銭被害に遭いました。
「通帳を見たら、残高が数千万円しか残っていなかった」という絶望的な状況からバリ島へ移住し、その後プロ野球界への復帰宣言、そして日本ハムの監督就任と、持ち前のポジティブな行動力で奇跡的なV字回復を果たしました。現在の資産は監督としての年俸(推定1億円以上+インセンティブ)、各種メディア出演、広告契約などで完全に再構築されており、そこに将来のメジャー年金という強固なドル建て資産が加わる形となっています。
一般に知られていない盲点とネットの誤解
新庄氏のメジャー年金を巡っては、知恵袋やSNSなどでいくつかの典型的な誤解が流通しています。実態に即した正しい知識を整理します。
誤解1:「途中で日本に帰国した選手は権利が消滅する?」
一度獲得したサービスタイムに基づく年金受給資格は、引退後にどの国へ居住しようとも、他国の球団でプレーしようとも消滅しません。日本へ復帰した新庄氏や、NPB復帰後に引退した日本人選手たちも、アメリカのMLB年金基金に記録が厳格に保存されています。
誤解2:「日本の公的年金と二重取りはできない?」
MLBの年金は企業年金(私的年金)の一種であるため、日本の国民年金や厚生年金と完全に併給(二重受給)が可能です。ただし、米国の年金を日本居住者が受け取る際は、日米租税条約に基づき所定の確定申告(外国税額控除や雑所得としての処理)が必要になります。
誤解3:「ドル安になると大損する?」
受給額は米ドルで支給されるため、為替レートの影響をダイレクトに受けます。しかし、円安基調の局面においては円換算の受取額が大きく跳ね上がるため、日本在住の受給者にとっては強力なインフレヘッジ(ドル建て資産の分散)として機能します。
【プロの結論】トップアスリートの資産管理と「制度のセーフティネット」が示す教訓
新庄剛志氏のキャリアと年金事情を振り返ると、現代を生きる私たちにとっても極めて示唆に富む教訓が浮かび上がります。
第一に、「人への過剰な依存を排し、構造化された制度を味方につける重要性」です。どれほど巨額の現金を稼ぎ出しても、資産管理を特定の個人に依存し「心理的バウンダリー(境界線)」を失うと、資産は一瞬で霧散します。新庄氏自身が身をもって証明した20億円の横領被害は、アスリート界における資産防衛の難しさを象徴しています。
しかし、そうした個人のトラブルや浮き沈みとは無関係に、「MLBが構築した年金システムのように、個人の意思や感情から独立して毎月確実にキャッシュを生み出す仕組み」こそが、最終的に人生を守る絶対的な防壁となります。3年間の果敢な挑戦によって手に入れたメジャー年金は、新庄氏にとって過去の栄光の証であると同時に、生涯揺らぐことのない経済的セーフティネットとして機能し続けています。
【新庄 メジャー 年金】に関するよくある質問(FAQ)
Q1:新庄剛志監督は、現在すでにメジャー年金を受け取っていますか?
A1:公式には受給開始のタイミングを明言していません。45歳から繰り上げ受給することは可能ですが、現在も監督業やタレント業で十分な収入があるため、減額を避けて62歳以降の標準受給(または70歳までの繰り下げ)を選択している可能性が高いと見られています。
Q2:もし受給権を持つ本人が亡くなった場合、年金はどうなりますか?
A2:MLB年金は遺族年金の制度も完備されています。受給開始前や受給期間中に本人が死亡した場合でも、配偶者や指定された受益者に対して所定の割合で年金が継続支給される仕組みになっています。
Q3:日本人メジャーリーガーで最も年金受給額が高いのは誰ですか?
A3:イチロー氏(実働19年)や松井秀喜氏(実働10年)など、サービスタイム10年以上の満額条件を満たした選手たちです。彼らは62歳以降に受給を開始した場合、現行基準で年間約25万ドル(約3,750万〜4,000万円以上)を満額受け取ることができます。
まとめ:球界の常識を覆し続ける新庄剛志の生き様とMLB年金の真価
破天荒なパフォーマンスや華やかな言動ばかりがクローズアップされがちな新庄剛志氏ですが、そのキャリアの裏側には、阪神時代の好条件を捨てて単身メジャーへ挑んだ確固たる覚悟がありました。
年俸20万ドルの最低条件からスタートし、メジャーで積み上げた3年間のサービスタイム。それは、引退後の金銭トラブルを乗り越えた今、生涯にわたり年間数百万円が約束される「メジャーリーグ年金」という形で彼を支え続けています。
制度が破綻した日本球界と、選手を守る強固な仕組みを維持するメジャーリーグ。日米の構造的な違いを浮き彫りにするとともに、リスクを恐れず海を渡った新庄氏の決断は、今なお色あせない価値を持ち続けています。 (出典: 新庄 メジャー 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
