みずほ銀行の振込限度額はいくら?即日変更できない理由と最新設定法
引越しや車の購入、不動産売買の頭金など、まとまった資金を動かそうとした瞬間、「限度額オーバーで送金できない」というトラブルに直面するケースが後を絶ちません。メガバンクの一角を担うみずほ銀行では、窓口、ATM、そしてネットバンキング(みずほダイレクト)それぞれで初期設定の上限額が厳格に区分されており、いざというときに慌てないための事前の把握が欠かせません。
さらに昨今では、深刻化する不正送金被害や特殊詐欺を防止するため、セキュリティ対策が一段と強化されています。ネット上で「限度額を引き上げようとしても即日で反映されなかった」と頭を抱える利用者が増えている背景には、銀行側が意図して設けている厳格なタイムラグが存在します。本稿では、チャネルごとの限度額の違いから、上限変更の手続き、高齢者向けの制限ルールまで、現場で役立つ実践知識を余すところなく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほダイレクトの初期設定は多くが50万円で、不正対策のため限度額の引き上げは即日反映されず翌々営業日などの待機時間が発生する。
- 要点2:ATM利用時はカードの種類で上限が異なり、特殊詐欺対策として70歳以上を対象とした「高齢者振込限度額制限」が自動適用されている場合がある。
- 要点3:数千万円規模の高額送金を急ぐなら窓口一択だが、事前予約や資金使途確認書類の提示、所定の手数料が必要となる。
【一覧比較】みずほ銀行の振込限度額はいくら?ATM・ネット・窓口の違い
みずほ銀行における振込手段は、主に「店頭窓口」「ATM」「みずほダイレクト(ネットバンキング)」の3つに大別されます。手軽さと引き換えに利用枠が厳しく制限されるチャネルもあれば、手続きの手間はかかるものの実質無制限で動かせるチャネルもあり、用途に応じた使い分けが不可欠です。
個人口座における1日あたりの標準的な振込枠の目安は、下表の通りです。
| 振込チャネル | 初期設定の限度額 | 設定可能な上限額 | 即日変更の可否 |
|---|---|---|---|
| みずほダイレクト | 50万円(または100万円) | 原則最大500万円(一部条件で1,000万円) | 不可(引き上げは翌々日等) |
| みずほ銀行ATM | 50万〜200万円(カード種別による) | ICチップ・生体認証で最大500万円 | ATM操作で引き下げのみ即日可 |
| 店頭窓口 | 制限なし | 制限なし(実質無制限) | 窓口対応(資金使途確認あり) |
日常の支払いや家賃振込程度であればみずほダイレクトの初期設定枠で足りますが、数百万円を超える大口取引を行う場合は、どのルートで決済を実行するかを数日前から計画的に決めておく必要があります。
みずほダイレクト振込限度額の仕組み|第2暗証番号とワンタイムパスワードの必須要件
スマートフォンやPCから24時間いつでも送金できる「みずほダイレクト」ですが、利用者の資産を守るためのセキュリティゲートが二重三重に敷かれています。みずほダイレクト振込限度額は、開設時期や設定状況により初期値が50万円(過去の契約では100万円の場合あり)に抑えられています。
枠の拡張にあたって避けて通れないのが認証方式のアップグレードです。かつて主流だった紙のカードに記載された「みずほダイレクト第2暗証番号」のみによる運用は、フィッシング詐欺の標的になりやすいため段階的に制限が強まってきました。現在、高額な振込限度額の設定や実行を行うには、スマートフォンアプリ連動のワンタイムパスワード設定が必須条件となっています。
トークンアプリ上で生成される可変式のパスワードを導入することで、最大500万円(みずほダイレクトの契約形態や厳格な本人確認基準をクリアした場合は最大1,000万円)までの枠拡大が認められます。日頃からアプリを使っている方でも、ワンタイムパスワードが有効化されていないと上限枠の変更画面にすら進めないケースがあるため、まずは自身のセキュリティ設定ステータスを確認しておきましょう。
「今すぐ送金したいのに…」振込限度額引き上げが即日反映されない決定的な理由
振込期日が当日に迫った利用者が最も陥りやすい落とし穴が、「みずほ銀行限度額変更即日」というキーワードへの過信です。結論から言うと、みずほダイレクトにおいて「振込限度額の引き上げ」を即日反映させることはできません。
これには金融犯罪対策上の明確な理由が存在します。万が一、悪意ある第三者にアカウントを乗っ取られた場合、侵入者がその場で上限額を1,000万円に跳ね上げて即座に外部へ全額送金してしまう手口を防ぐためです。銀行側にあえて「クーリング期間」を設けることで、不正な上限変更の通知メールを受け取った本人が、実際の送金が実行される前に口座を凍結できる時間を確保しています。
通常、みずほダイレクトアプリやブラウザから増額を申請した場合、新限度額が有効になるのは「変更操作完了日の翌々営業日の未明(約2日後)」となります。金曜日の夜に申請した場合、土日を挟むため月曜や火曜まで反映されない事例もあります。「今日中に数百万円を振り込まなければ契約解除になる」といった緊急事態では、ネットバンキングの増額を待つのではなく、必要書類を持参して直ちに窓口へ向かうしか回避策はありません。
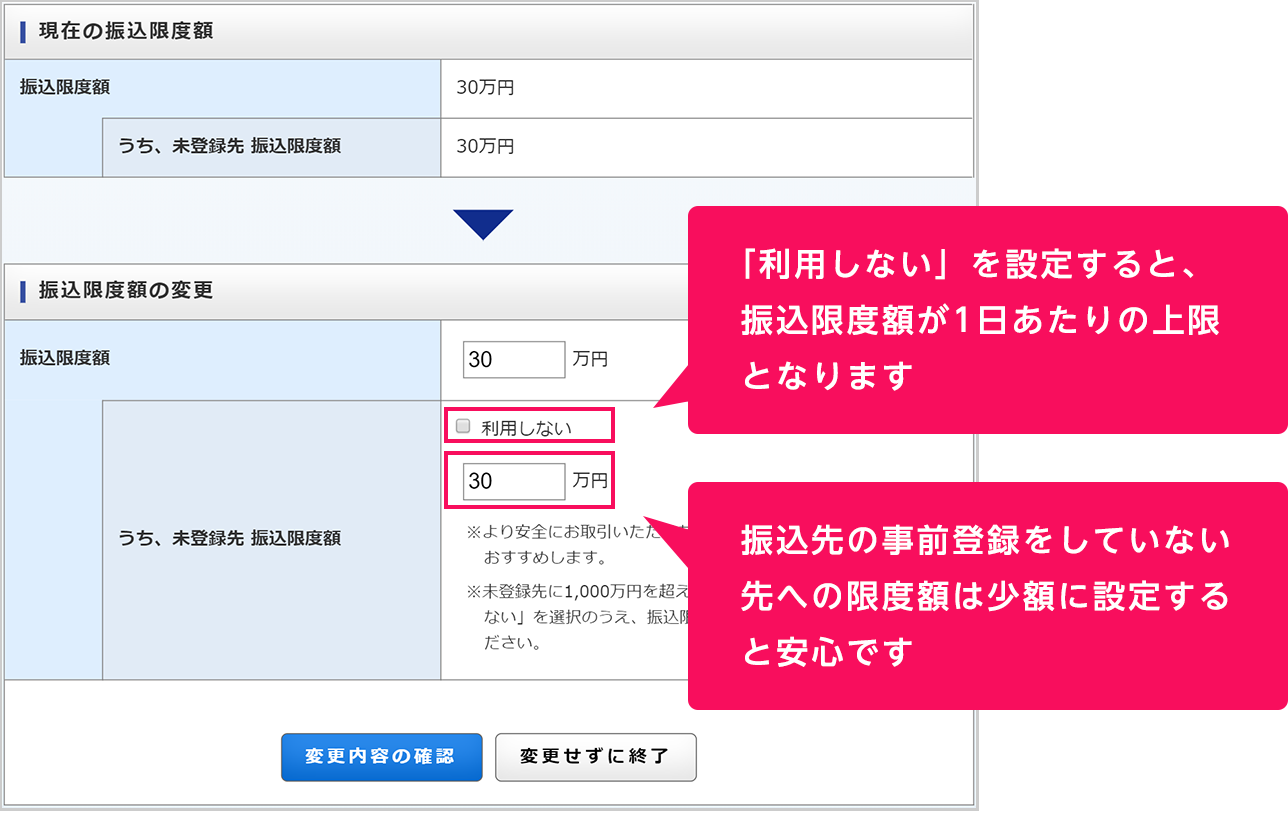
一方で、「限度額の引き下げ」に関してはセキュリティリスクを伴わないため、操作完了と同時に即時反映されます。
みずほダイレクトアプリ上限変更の正しい手順と注意すべき盲点
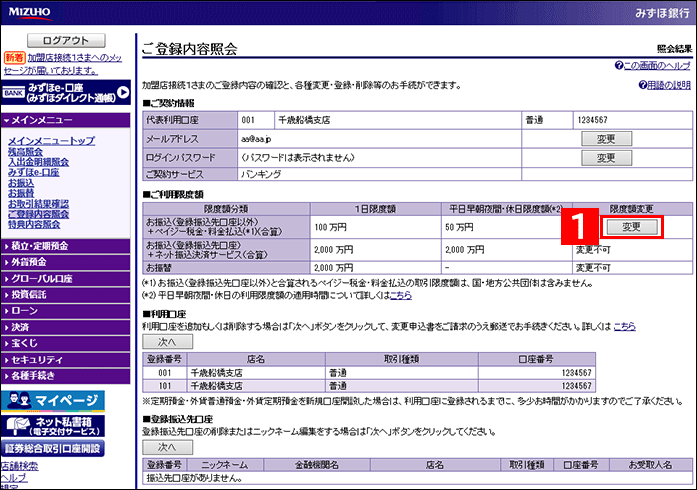
将来的な高額決済を見越して事前に枠を広げておく場合、店舗へ足を運ぶ必要はなく、スマートフォン上で完結できます。具体的なみずほダイレクトアプリ上限変更のステップは次の通りです。
- みずほダイレクトアプリを起動しログイン
- メニュー内の「各種お手続き」または「セキュリティ・設定」を選択
- 「振込限度額の変更」をタップ
- 現在の設定額を確認し、希望する新しい1日あたりの限度額を入力
- ワンタイムパスワードの自動認証(または画面入力)を実行して完了
この振込限度額引き上げ方法における盲点は、「反映完了のメールが届くまで枠は旧設定のまま」という点です。また、上限変更の手続き中に別の大口振込を試行してエラーを繰り返すと、アカウントロックがかかってしまうリスクもあります。反映予定日時が画面に明記されるため、スクリーンショットを保存するなどして確実に管理しておきましょう。
ATMのキャッシュカード振込制限と「70歳以上」を対象とした高齢者制限の落とし穴
ネットバンキングを使わず、街中のATMで振込を済ませようとする際にも独自の制約が立ちはだかります。みずほ銀行ATM振込限度額は、利用するキャッシュカードの規格によって基本枠が決まっています。
従来の磁気ストライプのみのカードでは不正利用時の被害を抑えるため低めに設定されており、ICチップ搭載カード、さらには手のひら静脈情報などを登録した生体認証対応カードに移行することで、1日あたり最大500万円までの取引が可能になります。しかし、機械自体の物理的なキャッシュカード振込制限とは別に、近年厳格化された運用が高齢者振込限度額制限です。
みずほ銀行では、警察庁からの要請を受け、特殊詐欺(還付金詐欺やオレオレ詐欺)の被害を未然に防ぐ目的で、以下の条件に合致する口座に対してATMでの振込機能を自動的に「0円」または「大幅な少額枠(10万円など)」へ制限する運用を定着させています。
- 年齢が70歳以上であること
- 過去一定期間(原則として過去1年以上)、該当口座のキャッシュカードでATM振込の実績がないこと
実家の両親が「リフォーム代金をATMから振り込もうとしたらエラーになって送金できない」と混乱するケースは、大半がこの安全装置の作動によるものです。この制限を解除するには、本人が身分証明書とキャッシュカード、届出印を持って窓口へ行き、利用制限解除の手続きを踏む必要があります。
窓口なら上限なし!ただし知っておくべき手数料と持ち物の全容
数千万円規模の不動産決済や法人間の大型取引など、ネットやATMの枠を遥かに超える送金には店頭窓口の活用が不可欠です。みずほ銀行窓口振込上限は原則として設定されておらず、預金残高の範囲内であれば億単位の送金にも応じてもらえます。
ただし、窓口利用時には相応の準備とコストが伴います。まず確認しておきたいのがみずほ銀行振込手数料です。
- みずほダイレクト:同行宛は無料、他行宛は100円〜200円前後(みずほマイレージクラブのステージ特典により他行宛も月所定回数無料)
- ATM(キャッシュカード利用):同行宛は無料〜110円、他行宛は220円〜440円程度
- 店頭窓口:同行宛・他行宛問わず、人件費等のコストが反映されるため660円〜990円程度の手数料が発生
手数料以上に注意すべきは、マネー・ローンダリング防止対策に伴う本人確認と資金使途の確認手続きです。高額な振込を窓口で依頼する場合、単に通帳と届出印を差し出すだけでは処理が進みません。「売買契約書」「請求書」「見積書」など、送金先と取引目的が客観的に証明できる書類の提示を求められます。確認が取れない場合、窓口であっても手続きを保留されるケースがあるため、裏付け資料は必ず持参しましょう。
法人口座におけるみずほ銀行法人振込限度額と個人口座の違い
個人事業主や企業が事業資金を動かす場合、個人向けみずほダイレクトとは異なる法人向けポータル「みずほビジネスWEB」などを利用するのが一般的です。
みずほ銀行法人振込限度額は、企業の月間取引規模や事業内容に応じて契約時に個別に設計されます。1回あたりの振込限度額を数千万円から数億円規模に設定できる柔軟性を持つ一方で、複数人による承認機能(作成者と承認者の権限分離)や専用の電子証明書認証が必須化されており、内部不正や誤送金を防ぐ体制が組み込まれています。
個人事業主が屋号付き口座を一般のみずほダイレクトで運用している場合、前述の個人向け上限枠(最大500万円等)に縛られてしまい、仕入れや外注費の支払いが滞るトラブルが散見されます。事業規模の拡大に伴い、早期に法人向けオンラインバンキングへ切り替えておくことが資金繰りのリスクヘッジとなります。
【みずほ銀行の振込限度額】に関するよくある質問(FAQ)
Q1:みずほダイレクトで今日中に限度額を上げて、今日中に振り込む裏技はありませんか?
A1:裏技はありません。システム上、不正送金防止の観点から引き上げ反映には必ず待機時間(翌々営業日等)が発生する設計になっています。当日中に上限を超える金額を送金したい場合は、通帳(またはキャッシュカード)、届出印、本人確認書類、資金使途がわかる書類を持参の上、15時までにみずほ銀行の窓口で手続きを行う必要があります。
Q2:ATMで1日に引き出せる金額と、振り込める金額は合算されてカウントされますか?
A2:別枠として管理されているケースが基本ですが、カードの設定種別によって「支払限度額(出金+振込)」として総枠が包括されている仕様もあります。例えば、1日の利用総枠が200万円に設定されている場合、先にATMで現金を100万円引き出してしまうと、その日のATM振込可能枠は残り100万円に減少することがあります。詳細は自身の口座契約設定をご確認ください。
Q3:ワンタイムパスワードを使わずに限度額を引き上げることは可能ですか?
A3:原則として不可能です。かつての第2暗証番号カードのみを用いた方式ではセキュリティ基準を満たさないため、現在のWEB手続きではアプリによるワンタイムパスワード登録が必須要件となっています。スマートフォンを所持していないなどアプリ導入が困難な場合は、店頭窓口での相談が必要です。
Q4:振込限度額を一時的に下げた後、また元に戻す場合も日数がかかりますか?
A4:はい、日数がかかります。引き下げ自体はその場ですぐに反映されますが、一度引き下げた枠を再び以前の金額へ戻す(引き上げる)処理は、新規の増額と同じ扱いになるため、再度翌々営業日などの待機時間が発生します。日常的に頻繁に上下させる運用は避けるのが賢明です。
まとめ:計画的な枠設定で決済トラブルを未然に防ぐ
キャッシュレス化とデジタルバンキングの進化に伴い、手元のスマートフォン一つで大金を動かせる利便性が手に入った一方、金融犯罪の巧妙化を受けたセキュリティの壁はかつてないほど強固になっています。みずほ銀行の振込限度額ルールは、利用者の大切な資産を守るための防壁であるからこそ、融通が利かない厳格な仕組みが徹底されています。
不動産の決済や大型商品の購入など、普段動かさない金額の送金予定が少しでも見えているなら、「数日前」ではなく「1週間前」には自身のみずほダイレクトやATMの設定枠を確認しておく姿勢が極めて重要です。直前になって慌てることのないよう、アプリからの計画的な上限変更や窓口予約を上手に活用してください。 (出典: みずほ 銀行 振込 限度 額(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
